
कानूनी
पंजाब उपभोक्ता आयोग ने 4 लाख रुपये के होम लोन पर ICICI की फ्लोटिंग दर बढ़ोतरी सही ठहराई
पंजाब राज्य उपभोक्ता विवाद निवारण आयोग ने कर्जदारों की अपील खारिज की और कहा कि हस्ताक्षरित लोन समझौते में ICICI को ब्याज दर बढ़ाने और लोन की अवधि बढ़ाने का अधिकार था।
पंजाब राज्य उपभोक्ता विवाद निवारण आयोग ने 17 नवंबर 2026 को दो कर्जदारों की अपील खारिज कर दी। उनका कहना था कि ICICI ने उनके 4 लाख रुपये के होम लोन की ब्याज दर बढ़ा दी और उनकी सहमति के बिना लोन की अवधि बढ़ा दी। आयोग ने माना कि उन्होंने जिस लोन समझौते पर हस्ताक्षर किए थे, उसमें बदलने वाली यानी फ्लोटिंग ब्याज दर का प्रावधान था।
क्या हुआ
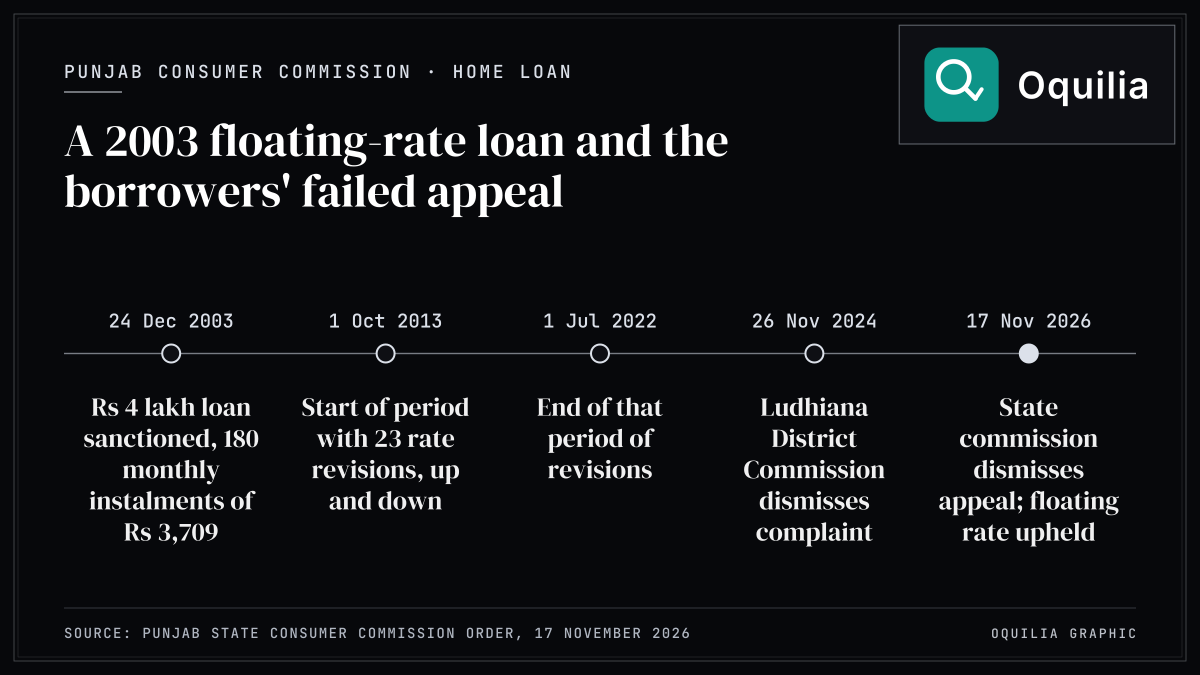
आदेश के मुताबिक, लोन 24 दिसंबर 2003 को मंजूर हुआ था और इसे 3,709 रुपये की 180 मासिक किस्तों में चुकाना था। कर्जदारों का कहना था कि उन्होंने 9.75% सालाना की तय दर पर लोन लिया था, लेकिन दर बढ़ाकर 13.50%, किस्त 4,540 रुपये और लोन 2033 तक 347 किस्तों का कर दिया गया। उन्होंने कहा कि वे 9,71,983 रुपये चुका चुके हैं और नो-ड्यूज सर्टिफिकेट, संपत्ति के कागज लौटाने और मुआवजे की मांग की। लुधियाना जिला आयोग ने 26 नवंबर 2024 को उनकी शिकायत खारिज कर दी थी।
राज्य आयोग ने पाया कि लोन के कागजों में तय दर वाली अनुसूची काटकर उस पर हस्ताक्षर किए गए थे, और कर्जदारों ने बदलने वाली ब्याज दर की अनुसूची पर हस्ताक्षर किए थे। आयोग ने कहा कि समझौते के तहत कर्जदाता अपनी संदर्भ दर और किस्त बदल सकता था। उसने जिला आयोग के इस निष्कर्ष का भी उल्लेख किया कि 1 अक्टूबर 2013 से 1 जुलाई 2022 के बीच दर 23 बार ऊपर-नीचे हुई और कर्जदाता ने बदलाव की सूचना वाले पत्र पेश किए। आयोग ने यह भी कहा कि 2003 के लोन के लिए शिकायत 2022 में दायर की गई। उसे सेवा में कमी या अनुचित व्यापार व्यवहार नहीं मिला। इस आदेश के खिलाफ राष्ट्रीय उपभोक्ता विवाद निवारण आयोग में अपील की जा सकती है।
इसका क्या मतलब है
कर्जदारों के लिए यह फैसला याद दिलाता है कि आपकी ब्याज दर तय है या फ्लोटिंग, यह आपके हस्ताक्षर किए लोन कागज तय करते हैं। फ्लोटिंग दर वाले लोन में कर्जदाता का बेंचमार्क बढ़ने से अवधि या किस्त बढ़ सकती है, और उपभोक्ता आयोग आपको उन्हीं शर्तों से बांध सकते हैं। हर हस्ताक्षरित अनुसूची की कॉपी रखें, बैंक के रीसेट पत्र पढ़ें और साल में कम से कम एक बार लोन स्टेटमेंट देखकर मौजूदा दर और बची अवधि जांचें। बैंक या हाउसिंग फाइनेंस कंपनी शिकायत का जवाब न दे तो नेशनल कंज्यूमर हेल्पलाइन 1915 या e-Daakhil का सहारा लिया जा सकता है; बैंकों के खिलाफ शिकायत RBI को https://cms.rbi.org.in पर भी की जा सकती है।
स्रोत: Consumer commission order
यह समाचार सार्वजनिक रूप से उपलब्ध आधिकारिक जानकारी पर आधारित है और केवल जानकारी के लिए है। यह निवेश या वित्तीय सलाह नहीं है।