
टैक्स
ITAT कोलकाता: सहकारी समिति को बैंक डिपॉजिट के ब्याज पर 80P कटौती मिलेगी
ITAT कोलकाता बेंच ने कहा कि हुगली की एक सहकारी समिति अपने कारोबारी सरप्लस से किए गए डिपॉजिट के ब्याज पर Section 80P की कटौती का दावा कर सकती है।
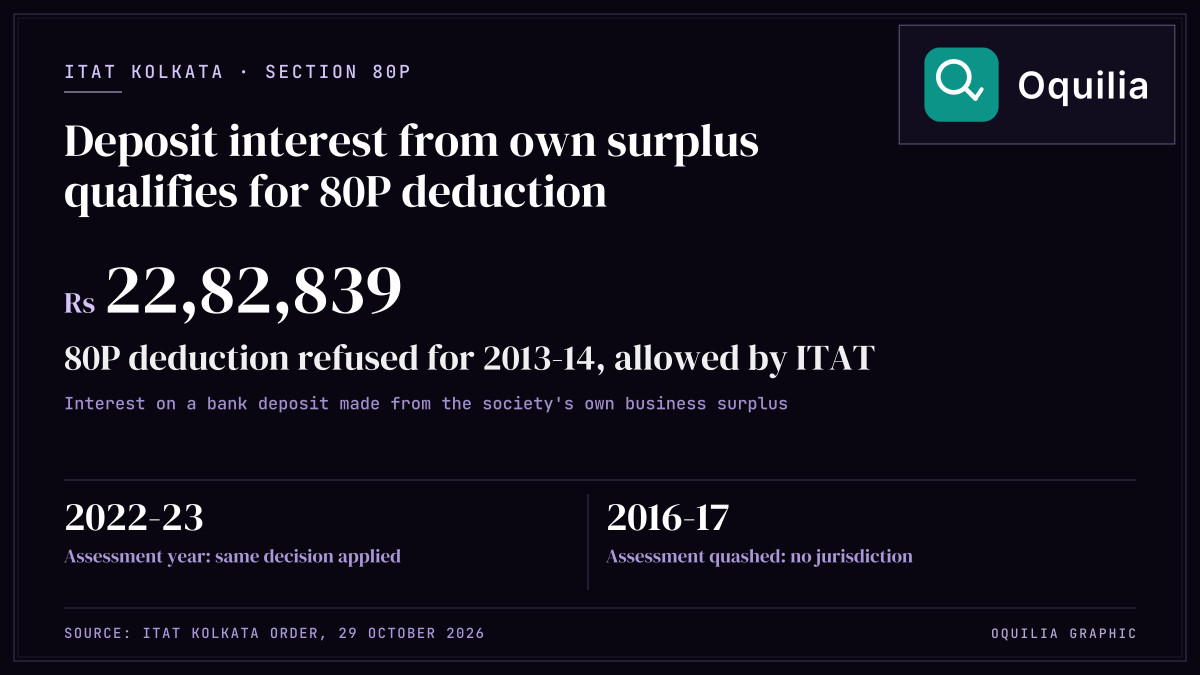
आयकर अपीलीय अधिकरण (ITAT) की कोलकाता बेंच ने 29 अक्टूबर 2026 को कहा कि एक प्राथमिक कृषि सहकारी समिति अपने कारोबारी सरप्लस से किए गए बैंक डिपॉजिट पर मिले ब्याज पर Section 80P की कटौती का दावा कर सकती है। अधिकरण ने पश्चिम बंगाल के हुगली स्थित सिंगूर थाना L.S.P.A कोऑपरेटिव मार्केटिंग सोसाइटी लिमिटेड की तीनों अपीलें स्वीकार कर लीं, और एक आकलन को अधिकार क्षेत्र के बिना किया गया बताकर रद्द भी कर दिया।
क्या हुआ
आदेश के अनुसार, आकलन वर्ष 2013-14 के लिए टैक्स अधिकारी ने समिति को Section 80P के तहत 22,82,839 रुपये की कटौती देने से इनकार कर दिया था। यह धारा सहकारी समितियों को कुछ तय गतिविधियों की आय पर टैक्स कटौती देती है। अधिकारी ने कहा कि इलाहाबाद बैंक की सिंगूर शाखा में जमा रकम पर मिला ब्याज सदस्यों को कर्ज देने या उनकी उपज बेचने के कारोबार से जुड़ा नहीं है, और सुप्रीम कोर्ट के एक फैसले के आधार पर इसे "अन्य आय" माना। आयकर आयुक्त (अपील) ने इससे सहमति जताई।
अधिकरण ने कहा कि यह डिपॉजिट बहुत पहले समिति के अपने सरप्लस फंड से किया गया था, जो उसी कारोबार से पैदा हुआ जिसके लिए समिति बनी थी। इसलिए यह ब्याज Section 80P(2)(a)(i) के दायरे में आता है, और अधिकारी ने जिस सुप्रीम कोर्ट के फैसले पर भरोसा किया वह अलग है, क्योंकि उसमें डिपॉजिट सदस्यों को देय रकम थे। अधिकरण ने अधिकारी को यह रकम आय से हटाने का निर्देश दिया और यही फैसला आकलन वर्ष 2022-23 पर भी लागू किया।
आकलन वर्ष 2016-17 के लिए समिति ने शून्य आय दिखाई थी, लेकिन नोटिस और आकलन असिस्टेंट कमिश्नर स्तर के अधिकारी ने जारी किए। अधिकरण ने कहा कि केंद्रीय प्रत्यक्ष कर बोर्ड (CBDT) के 2011 के एक निर्देश के तहत ऐसा मामला इनकम टैक्स ऑफिसर के पास आता है। उसने नोटिस और आकलन को अवैध माना और आकलन रद्द कर दिया।
इसका क्या मतलब है
प्राथमिक कृषि ऋण और विपणन समितियों के लिए इस आदेश का मतलब है कि अपने कारोबारी सरप्लस से किए गए बैंक डिपॉजिट पर मिला ब्याज Section 80P की कटौती के योग्य हो सकता है, बशर्ते वह रकम सदस्यों को देय फंड न हो। यह भी दिखता है कि बोर्ड द्वारा मामले सौंपने के लिए तय आय सीमा से बाहर के अधिकारी द्वारा किया गया आकलन रद्द हो सकता है। यह इस समिति के मामले में अधिकरण का फैसला है।
स्रोत: ITAT order
यह समाचार सार्वजनिक रूप से उपलब्ध आधिकारिक जानकारी पर आधारित है और केवल जानकारी के लिए है। यह निवेश या वित्तीय सलाह नहीं है।