
टैक्स
ITAT जयपुर: बिना पंजीकरण वाले धर्मार्थ ट्रस्ट की आय पर अधिकतम दर नहीं, स्लैब दर से कर
आयकर अपीलीय अधिकरण की जयपुर पीठ ने 3 नवंबर 2026 को कहा कि पंजीकरण न होने से छूट खोने वाले धर्मार्थ ट्रस्ट पर अधिकतम सीमांत दर नहीं, स्लैब दरों से कर लगेगा।
आयकर अपीलीय अधिकरण (ITAT) की जयपुर पीठ ने कहा है कि जिस धर्मार्थ ट्रस्ट को पंजीकृत न होने के कारण आयकर छूट नहीं मिली, उस पर अधिकतम सीमांत दर से नहीं, बल्कि व्यक्तियों के संघ (association of persons) पर लागू सामान्य स्लैब दरों से, बुनियादी छूट के साथ, कर लगेगा। 3 नवंबर 2026 को सुनाए गए इस आदेश में अधिकरण ने जयपुर के श्री चन्द्रप्रभ चैरिटेबल संस्था की आकलन वर्ष 2018-19 और 2019-20 की दो अपीलें मंजूर कीं।
क्या हुआ
आदेश के अनुसार, यह ट्रस्ट चिकित्सा राहत का काम करता है और दोनों वर्षों में आयकर अधिनियम की Section 12A के तहत पंजीकृत नहीं था, इसलिए उसे Section 11 की छूट नहीं मिली। कर अधिकारी ने उसकी शुद्ध आय पर अधिकतम सीमांत दर से कर लगाया। आयकर आयुक्त (अपील) ने Section 167B के तहत यही दर सही ठहराई और कहा कि यह "माना जाता है" कि ट्रस्ट इस धारा के दायरे में आता है।
अधिकरण इससे सहमत नहीं हुआ। उसने कहा कि पूरी तरह धर्मार्थ या धार्मिक उद्देश्य के लिए रखी गई संपत्ति से हुई ऐसी आय, जिसे छूट नहीं मिली, के लिए Section 164(2) विशेष प्रावधान है, और यह उस आय पर ऐसे कर लगाता है "मानो" वह व्यक्तियों के संघ की आय हो। अधिकरण के मुताबिक संसद ने ऐसी आय पर अधिकतम सीमांत दर केवल तब रखी है जब छूट Section 13(1)(c) या 13(1)(d) के कारण खत्म हो, और विशेष प्रावधान सामान्य प्रावधान पर भारी पड़ता है। अधिकरण ने कहा कि Section 167B ऐसे सदस्यों को मानकर चलता है जिनका आय में हिस्सा हो, जबकि धर्मार्थ संस्था में ऐसा कोई सदस्य नहीं होता। उसने कहा कि सबसे ऊंची दर से कर "अनुमान पर आधारित नहीं हो सकता", और केंद्रीय प्रत्यक्ष कर बोर्ड के 1982 के एक परिपत्र का हवाला दिया जिसमें यही राय है।
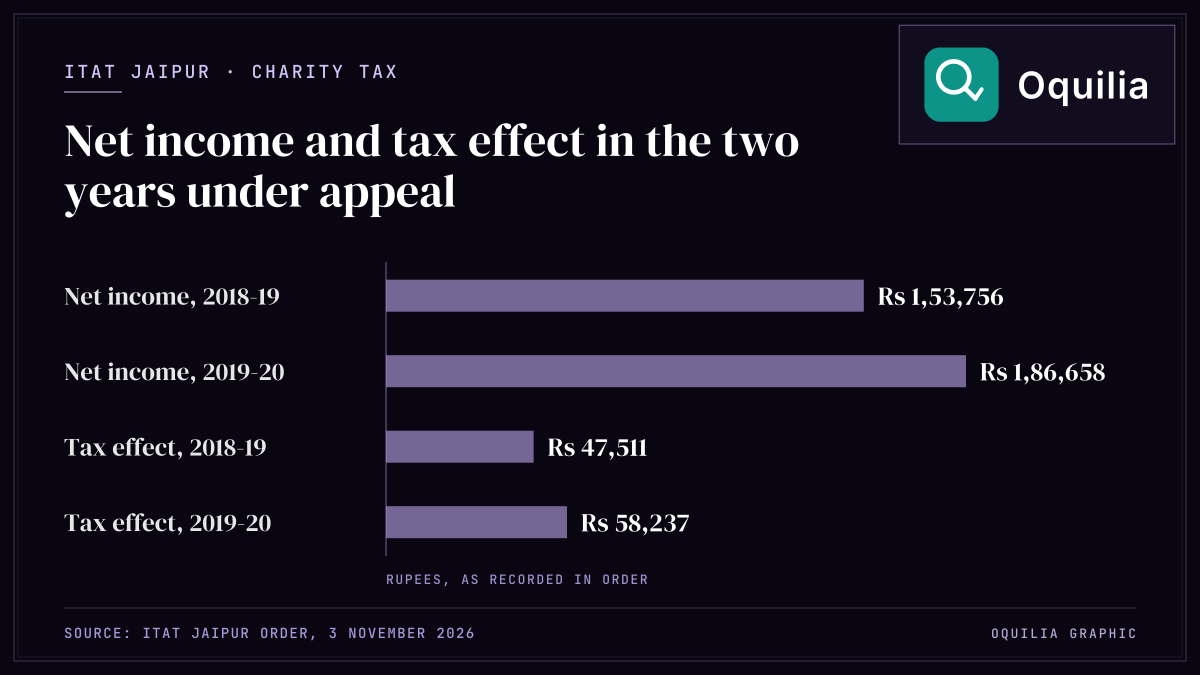
कर अधिकारी को 2018-19 के लिए 1,53,756 रुपये और 2019-20 के लिए 1,86,658 रुपये की शुद्ध आय पर कर दोबारा गणना करने और उसके अनुसार राहत देने का निर्देश दिया गया। आदेश में कर प्रभाव 47,511 रुपये और 58,237 रुपये दर्ज है। खर्च दिलाने की ट्रस्ट की मांग खारिज कर दी गई।
इसका क्या मतलब है
जिन धर्मार्थ या धार्मिक ट्रस्टों की छूट केवल पंजीकरण न होने के कारण नामंजूर हुई है, उनके लिए इस फैसले का मतलब है कि उनके अधिशेष पर व्यक्तियों के संघ की दरों से, बुनियादी छूट के साथ, कर लगेगा, बशर्ते छूट Section 13(1)(c) या 13(1)(d) के कारण न गई हो। यह आदेश अधिकरण की मुंबई और पुणे पीठों के पहले के फैसलों के अनुरूप है, जिनका इसमें हवाला दिया गया है। ऐसी ही मांग का सामना कर रहे ट्रस्ट सुधार (rectification) या अपील के समय आदेश में दर्ज इस तर्क का सहारा ले सकते हैं।
स्रोत: ITAT order
यह समाचार सार्वजनिक रूप से उपलब्ध आधिकारिक जानकारी पर आधारित है और केवल जानकारी के लिए है। यह निवेश या वित्तीय सलाह नहीं है।