
कानूनी
कलकत्ता हाई कोर्ट ने Indian Bank के 96.65 करोड़ रुपये के बैड-डेट टैक्स कटौती दावे को मंजूरी दी
कलकत्ता हाई कोर्ट ने 13 अक्टूबर 2026 को कहा कि मुख्य प्रावधान के तहत कटौती मिलने के बाद भी बैंक RBI द्वारा संदिग्ध और घाटे वाली श्रेणी में रखी गई संपत्तियों के लिए कटौती का दावा कर सकता है।
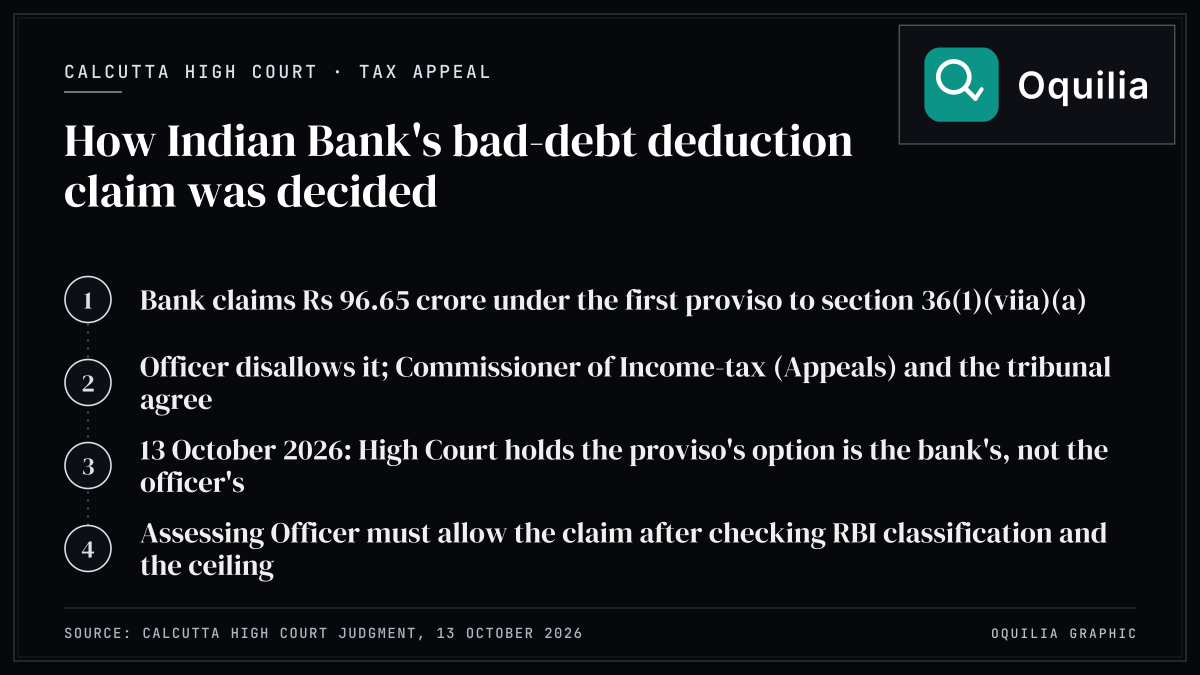
कलकत्ता हाई कोर्ट ने 13 अक्टूबर 2026 को Indian Bank की आयकर अपील मंजूर कर ली और ट्रिब्यूनल का वह आदेश रद्द कर दिया, जिसमें आकलन वर्ष 2004-05 के लिए बैंक के 96.65 करोड़ रुपये की कटौती के दावे को खारिज किया गया था। दो जजों की पीठ ने कहा कि RBI द्वारा संदिग्ध या घाटे वाली संपत्ति (डाउटफुल या लॉस एसेट) के रूप में वर्गीकृत संपत्तियों पर किए गए प्रावधान के लिए बैंक की कटौती सिर्फ इसलिए नहीं रोकी जा सकती कि मुख्य प्रावधान के तहत कटौती पहले ही दी जा चुकी है।
क्या हुआ
यह अपील आयकर अधिनियम, 1961 की section 260A के तहत आयकर अपीलीय ट्रिब्यूनल, कोलकाता पीठ के आदेश के खिलाफ दायर की गई थी। अपीलकर्ता बैंक, जिसका अब Indian Bank में विलय हो चुका है, ने डूबत और संदिग्ध कर्जों के प्रावधान के लिए section 36(1)(viia)(a) के तहत कटौती का दावा किया था। साथ ही उसने इसी section के पहले प्रोविज़ो के तहत RBI द्वारा संदिग्ध या घाटे वाली श्रेणी में रखी गई संपत्तियों के प्रावधान के लिए 96.65 करोड़ रुपये का दावा किया था।
आकलन अधिकारी ने इस अतिरिक्त दावे को नामंजूर कर दिया। आयकर आयुक्त (अपील) और ट्रिब्यूनल ने भी यही राय रखी और प्रोविज़ो को मुख्य कटौती का विकल्प माना, अतिरिक्त कटौती नहीं।
हाई कोर्ट इससे सहमत नहीं हुआ। अदालत ने कहा कि प्रोविज़ो में लिखे शब्द "at its option" यह विकल्प बैंक को देते हैं, आकलन अधिकारी को नहीं, और राजस्व विभाग की व्याख्या मानने पर इन शब्दों का लगभग कोई अर्थ नहीं बचेगा। अदालत ने मद्रास हाई कोर्ट के एक फैसले पर भरोसा किया, जिसके खिलाफ चुनौती सुप्रीम कोर्ट ने खारिज कर दी थी, और Indian Bank के एक पुराने मामले में अपने 2023 के फैसले का भी हवाला दिया। अदालत ने कहा कि कोई गलत राय सिर्फ इसलिए जारी नहीं रह सकती कि पिछले वर्षों में उसका पालन हुआ, और कोई प्रशासनिक सर्कुलर कानून से ऊपर नहीं हो सकता।
इसका क्या मतलब है
अब आकलन अधिकारी को कानून में दी गई शर्तों, यानी संपत्तियों के RBI वर्गीकरण और लागू प्रतिशत सीमा, की जांच के बाद ही दावा मंजूर करना होगा। अदालत ने कहा कि इस जांच में उस कानूनी सवाल को दोबारा नहीं खोला जा सकता जिसका फैसला हो चुका है।
बैंकों के लिए इस फैसले का मतलब है कि मुख्य कटौती मिलने के बाद प्रोविज़ो के तहत कटौती अपने आप खत्म नहीं हो जाती। अदालत ने साफ किया कि दावा कानून में तय रकम और प्रतिशत की सीमा के भीतर ही रहेगा। अदालत ने कोई खर्च (कॉस्ट) तय नहीं किया।
स्रोत: High Court judgment
यह समाचार सार्वजनिक रूप से उपलब्ध आधिकारिक जानकारी पर आधारित है और केवल जानकारी के लिए है। यह निवेश या वित्तीय सलाह नहीं है।