
कानूनी
बॉम्बे हाई कोर्ट: बिना हस्ताक्षरित फॉर्म के भी Kotak क्रेडिट कार्ड बकाया मध्यस्थता में ले जा सकता है
बॉम्बे हाई कोर्ट ने 4 नवंबर 2026 को कहा कि क्रेडिट कार्ड का इस्तेमाल Kotak Mahindra Bank की मध्यस्थता शर्त की स्वीकृति दिखा सकता है, भले ही हस्ताक्षरित आवेदन न हो।
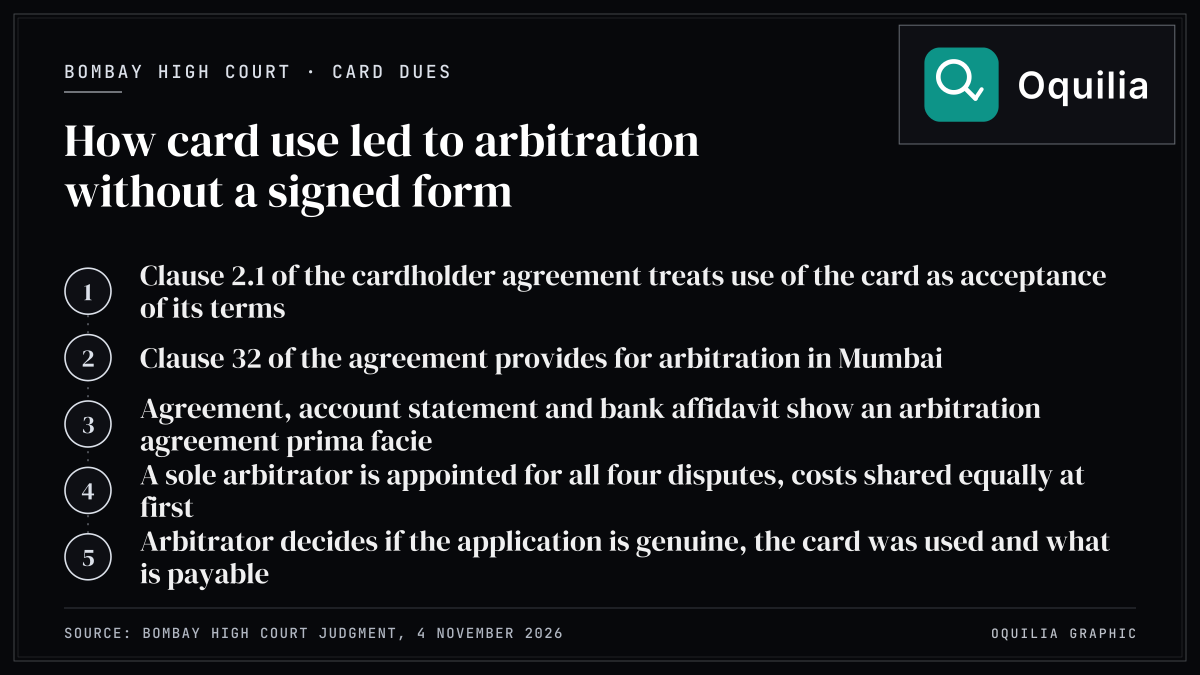
बॉम्बे हाई कोर्ट ने 4 नवंबर 2026 को फैसला दिया कि Kotak Mahindra Bank क्रेडिट कार्ड के बकाये का विवाद मध्यस्थता (आर्बिट्रेशन) में ले जा सकता है, भले ही वह कार्डधारक का हस्ताक्षरित या डिजिटल रूप से स्वीकार किया गया आवेदन पेश नहीं कर सका। बैंक की चार अर्जियों पर एक साथ फैसला देते हुए कोर्ट ने कहा कि कार्ड का इस्तेमाल कार्डधारक समझौते की स्वीकृति माना जा सकता है, और इसी समझौते में मध्यस्थता की शर्त है।
क्या हुआ
Kotak Mahindra Bank ने Arbitration and Conciliation Act, 1996 की Section 11 के तहत कोर्ट से चार क्रेडिट कार्ड ग्राहकों के साथ विवादों में मध्यस्थ नियुक्त करने की मांग की थी। मुख्य मामले में बैंक ने कहा कि ग्राहक ने डिजिटल तरीके से आवेदन किया और कार्ड का इस्तेमाल किया, और उसके खाता विवरण में 5,46,655.34 रुपये बकाया दिखाए गए। बैंक ने हलफनामे में माना कि मूल डिजिटल आवेदन और ग्राहक ने शर्तें कैसे स्वीकार कीं, इसका इलेक्ट्रॉनिक रिकॉर्ड एक पूर्व वेंडर के पास है और उपलब्ध नहीं है।
कोर्ट ने कहा कि कानून यह नहीं कहता कि हर मध्यस्थता समझौते पर दोनों पक्षों के हस्ताक्षर हों, लेकिन सहमति किसी रिकॉर्ड से दिखनी चाहिए। कोर्ट ने कहा कि बैंक के कार्डधारक समझौते का Clause 2.1 कार्ड के इस्तेमाल को उसकी शर्तों की स्वीकृति मानता है, और Clause 32 मुंबई में मध्यस्थता का प्रावधान करता है। समझौते, खाता विवरण और बैंक के हलफनामे को साथ पढ़कर कोर्ट ने पाया कि पहली नजर में (प्रथम दृष्टया) मध्यस्थता समझौता मौजूद है। कोर्ट ने यह भी कहा कि RBI के डिजिटल लेंडिंग निर्देश, और बैंक का यह तर्क कि इसमें सार्वजनिक धन शामिल है, अपने आप में यह साबित नहीं करते कि ग्राहक ने मध्यस्थता की शर्त स्वीकार की थी। कोर्ट ने चारों विवादों के लिए एक एकल मध्यस्थ नियुक्त किया, और शुरुआत में खर्च दोनों पक्ष बराबर उठाएंगे।
इसका क्या मतलब है
क्रेडिट कार्डधारकों के लिए इस फैसले का मतलब है कि बैंक कार्ड के इस्तेमाल के आधार पर, बिना हस्ताक्षरित फॉर्म के भी, बकाये का विवाद मध्यस्थ के पास ले जा सकता है। कोर्ट ने सभी तथ्यात्मक सवाल मध्यस्थ के लिए खुले छोड़े हैं: डिजिटल आवेदन असली है या नहीं, ग्राहक ने सच में कार्ड इस्तेमाल किया या नहीं, हर लेनदेन किसने अधिकृत किया, खाता विवरण सही है या नहीं और कितनी रकम देय है। मध्यस्थ बैंक से मूल डिजिटल रिकॉर्ड, पूरा लेनदेन इतिहास और कार्ड की डिलीवरी व एक्टिवेशन का सबूत मांग सकता है, और इन्हें पेश न करने के असर पर विचार कर सकता है। कोर्ट ने कहा कि उसके निष्कर्ष गुण-दोष पर अंतिम नहीं हैं। बैंक की सेवा से जुड़ी शिकायत के लिए ग्राहक RBI से https://cms.rbi.org.in पर संपर्क कर सकते हैं।
स्रोत: High Court judgment
यह समाचार सार्वजनिक रूप से उपलब्ध आधिकारिक जानकारी पर आधारित है और केवल जानकारी के लिए है। यह निवेश या वित्तीय सलाह नहीं है।