
कानूनी
क्रेडिट कार्ड इस्तेमाल करने पर उसकी मध्यस्थता शर्त लागू हो सकती है: बॉम्बे हाई कोर्ट
बॉम्बे हाई कोर्ट ने कहा कि हस्ताक्षरित आवेदन पेश न होने के बावजूद कोटक महिंद्रा बैंक के कार्डधारकों ने कार्ड का इस्तेमाल करके उसकी मध्यस्थता शर्त स्वीकार की।
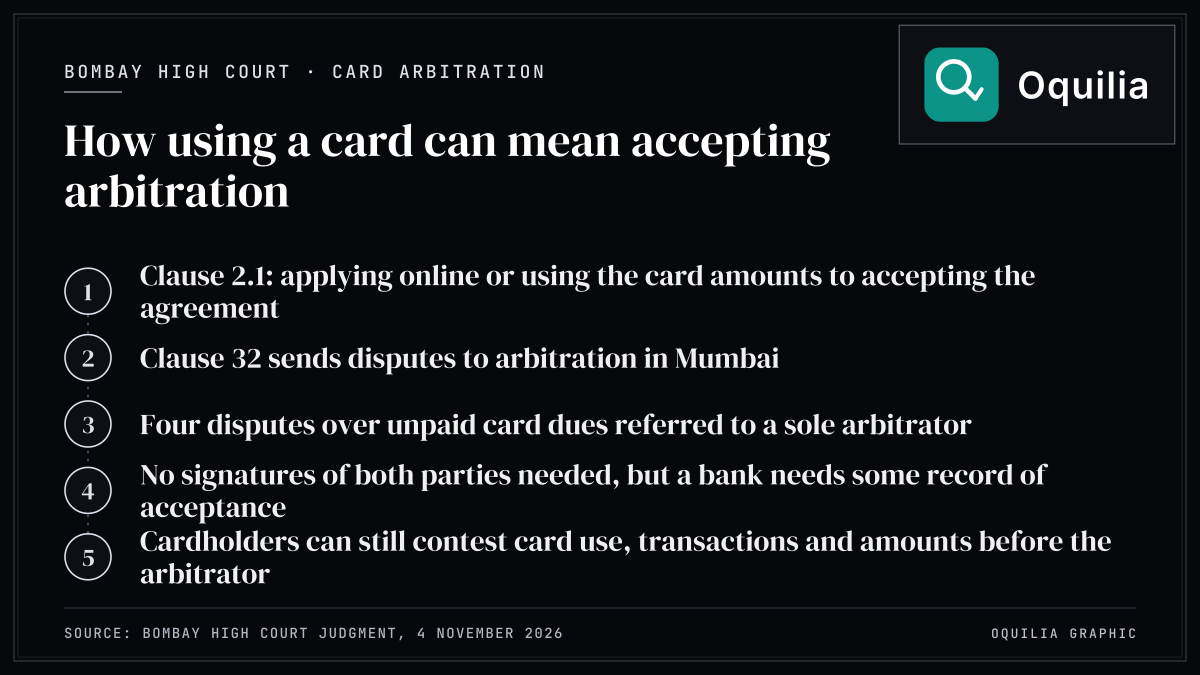
बॉम्बे हाई कोर्ट ने कहा है कि कोई क्रेडिट कार्डधारक कार्ड का इस्तेमाल करके बैंक के कार्डधारक समझौते की मध्यस्थता शर्त से बंध सकता है, भले ही हस्ताक्षरित आवेदन पेश न किया गया हो। 4 नवंबर 2026 को सुनाए गए एक साझा फैसले में अदालत ने कोटक महिंद्रा बैंक और उसके कार्डधारकों के बीच क्रेडिट कार्ड के बकाये से जुड़े चार विवादों को एक एकल मध्यस्थ के पास भेज दिया। मध्यस्थता एक निजी प्रक्रिया है, जिसमें अदालत की बजाय नियुक्त मध्यस्थ विवाद का फैसला करता है।
क्या हुआ
बैंक ने अपने कार्डधारक समझौते की क्लॉज 32 के आधार पर अदालत से मध्यस्थ नियुक्त करने को कहा था। यह क्लॉज विवादों को मुंबई में मध्यस्थता के लिए भेजती है। एक मामले में खाते के विवरण में 5,46,655.34 रुपये बकाया दिखाए गए थे। बैंक ने माना कि मूल डिजिटल आवेदन और कार्डधारकों द्वारा शर्तें स्वीकार करने के इलेक्ट्रॉनिक रिकॉर्ड उसके पास उपलब्ध नहीं हैं, क्योंकि वे एक पूर्व वेंडर के पास हैं।
अदालत ने कहा कि कानून यह नहीं कहता कि हर मध्यस्थता समझौते पर दोनों पक्षों के भौतिक या डिजिटल हस्ताक्षर होने ही चाहिए। अदालत ने समझौते की क्लॉज 2.1 का हवाला दिया, जिसके अनुसार ऑनलाइन आवेदन करना या कार्ड का इस्तेमाल करना उसकी शर्तों की स्वीकृति माना जाता है। खाते के विवरण और बैंक के हलफनामे को साथ देखते हुए अदालत ने प्रथम दृष्टया, यानी शुरुआती तौर पर, पाया कि कार्डधारकों ने कार्ड का इस्तेमाल करके समझौता स्वीकार किया था।
अदालत ने यह भी कहा कि कोई बैंक स्वीकृति के किसी रिकॉर्ड के बिना ग्राहक को मध्यस्थता शर्त से नहीं बांध सकता, और RBI के डिजिटल लेंडिंग निर्देश अपने आप में यह साबित नहीं करते कि ग्राहक मध्यस्थता के लिए सहमत हुआ।
इसका क्या मतलब है
अदालत ने डिजिटल आवेदनों की असलियत, कार्ड के वास्तविक इस्तेमाल, हर लेनदेन की अनुमति, खाते के विवरण की सटीकता और दावा की गई राशि के सवाल स्पष्ट रूप से खुले छोड़े हैं। कार्डधारक ये सभी आपत्तियां मध्यस्थ न्यायाधिकरण के सामने उठा सकते हैं, जो बैंक से मूल रिकॉर्ड, पूरा लेनदेन इतिहास और कार्ड की डिलीवरी व एक्टिवेशन का सबूत मांग सकता है और इन्हें पेश न करने के असर पर विचार कर सकता है। अदालत ने कहा कि उसके निष्कर्ष मामले के गुण-दोष पर अंतिम नहीं हैं।
बैंक के क्रेडिट कार्ड व्यवहार से जुड़ी शिकायत वाले कार्डधारक पहले बैंक से और फिर RBI से https://cms.rbi.org.in पर संपर्क कर सकते हैं।
स्रोत: High Court judgment
यह समाचार सार्वजनिक रूप से उपलब्ध आधिकारिक जानकारी पर आधारित है और केवल जानकारी के लिए है। यह निवेश या वित्तीय सलाह नहीं है।