
कानूनी
NCLAT: निदेशक पद छोड़ने से Bank of India को दी गई व्यक्तिगत गारंटी खत्म नहीं होती
NCLAT ने 30 अक्टूबर 2026 को Shree Raj Mahal Jewellers Private Limited के कर्ज की गारंटी देने वाले एक पूर्व निदेशक के खिलाफ Bank of India की मांगी व्यक्तिगत दिवाला कार्यवाही बरकरार रखी।
नेशनल कंपनी लॉ अपीलेट ट्रिब्यूनल (NCLAT) ने 30 अक्टूबर 2026 को Shree Raj Mahal Jewellers Private Limited के एक पूर्व निदेशक की अपील खारिज कर दी और Bank of India की ओर से कंपनी के कर्ज के गारंटर के तौर पर उनके खिलाफ मांगी गई व्यक्तिगत दिवाला कार्यवाही को बरकरार रखा। ट्रिब्यूनल ने कहा कि 2014 में बोर्ड से इस्तीफा देने से वे अपनी दी हुई गारंटियों से मुक्त नहीं हुए।
क्या हुआ
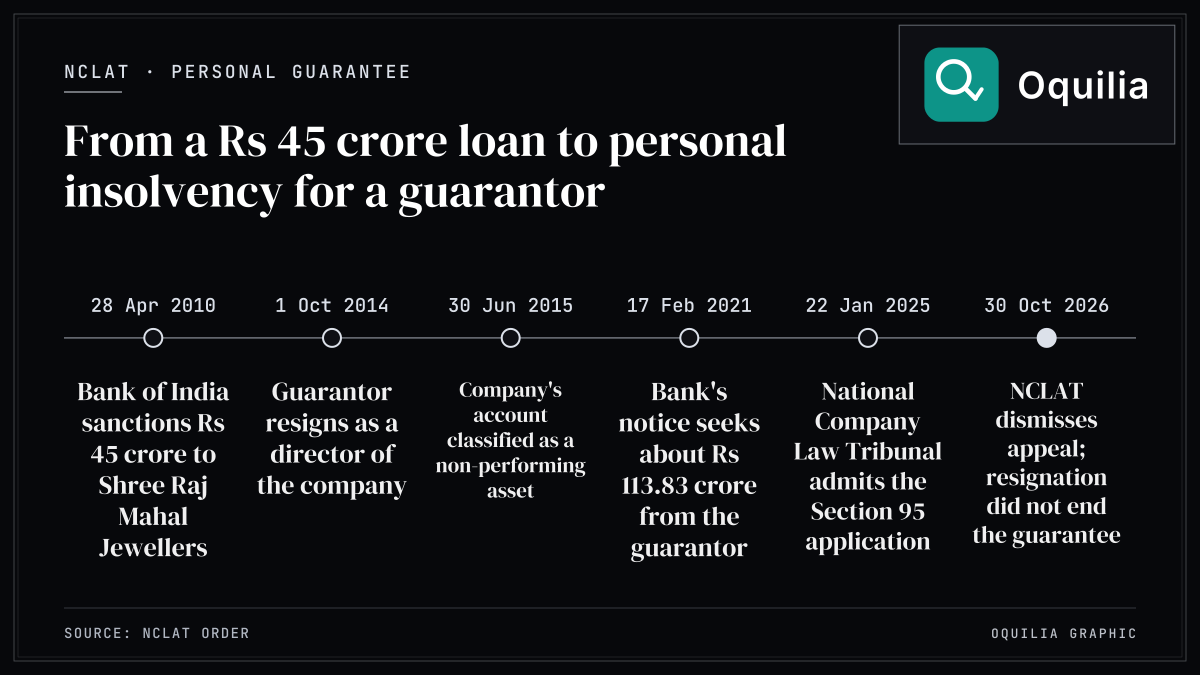
आदेश के अनुसार, Bank of India ने 28 अप्रैल 2010 को कंपनी को 45 करोड़ रुपये की ऋण सुविधाएं मंजूर की थीं और पूर्व निदेशक ने 2010, 2013 और 2014 में गारंटी के दस्तावेजों पर हस्ताक्षर किए। उन्होंने 1 अक्टूबर 2014 को निदेशक पद से इस्तीफा दिया। कंपनी का खाता 30 जून 2015 को एनपीए घोषित हुआ; कंपनी 24 अप्रैल 2019 को दिवाला प्रक्रिया में गई और 8 सितंबर 2020 को उसके परिसमापन (लिक्विडेशन) का आदेश हुआ।
बैंक ने 17 फरवरी 2021 के नोटिस में उनसे लगभग 113.83 करोड़ रुपये मांगे, और नेशनल कंपनी लॉ ट्रिब्यूनल की प्रधान पीठ ने 22 जनवरी 2025 को दिवाला और शोधन अक्षमता संहिता की धारा 95 के तहत बैंक का आवेदन स्वीकार किया।
पूर्व निदेशक ने दलील दी कि दावा समय-सीमा से बाहर है, कर्ज की शर्तों में बाद के बदलावों से वे मुक्त हो गए, दो बाद के दस्तावेजों पर उनके हस्ताक्षर जाली हैं, और बैंक ने लगभग 100 करोड़ रुपये की बताई गई जमानत (कोलैटरल) को वसूला नहीं। NCLAT ने हर दलील खारिज की। उसने कहा कि गारंटी की एक शर्त के मुताबिक कर्ज में बाद के बदलावों के बावजूद गारंटर जिम्मेदार रहता है, जब तक ऋणदाता उसे मुक्त न करे। ट्रिब्यूनल ने कहा कि जालसाजी के दावे दिवाला की संक्षिप्त कार्यवाही में तय नहीं हो सकते, निजी फॉरेंसिक रिपोर्ट का कोई साक्ष्य मूल्य नहीं है, और विवादित दस्तावेजों के बिना भी कर्ज और डिफॉल्ट साबित है। सुप्रीम कोर्ट का हवाला देते हुए उसने कहा कि कर्जदार की ओर से कर्ज की स्वीकृति गारंटर के खिलाफ समय-सीमा भी बढ़ा देती है।
इसका क्या मतलब है
जो लोग किसी कंपनी के कर्ज के लिए व्यक्तिगत गारंटी देते हैं, उन्हें ध्यान रखना चाहिए कि बोर्ड छोड़ने भर से यह जिम्मेदारी खत्म नहीं होती। गारंटी आमतौर पर तभी खत्म होती है जब ऋणदाता उसे मुक्त करे, इसलिए उसकी शर्तें मायने रखती हैं। ट्रिब्यूनल ने यह भी कहा कि ऋणदाता का जमानत न वसूलना अपने आप में गारंटर को मुक्त नहीं करता। NCLAT के आदेश के खिलाफ सुप्रीम कोर्ट में अपील की जा सकती है।
स्रोत: NCLAT order
यह समाचार सार्वजनिक रूप से उपलब्ध आधिकारिक जानकारी पर आधारित है और केवल जानकारी के लिए है। यह निवेश या वित्तीय सलाह नहीं है।