
कानूनी
K-REAT का आदेश: HDFC बिल्डर से वसूले होम लोन, खरीदार का क्रेडिट स्कोर न बिगाड़े
कर्नाटक रियल एस्टेट अपीलीय ट्रिब्यूनल ने कहा कि बिल्डर Cubatic Shimul Ventures को सीधे दिया गया होम लोन HDFC बिल्डर से वसूले, घर खरीदार से नहीं।
कर्नाटक रियल एस्टेट अपीलीय ट्रिब्यूनल (K-REAT) ने 3 नवंबर 2026 को Housing Development Finance Corporation Limited (HDFC) को निर्देश दिया कि वह होम लोन की वसूली लोन लेने वाले घर खरीदार से नहीं, बल्कि बिल्डर Cubatic Shimul Ventures Private Limited से करे। ट्रिब्यूनल ने HDFC को इस लोन के लिए खरीदार की क्रेडिट रिपोर्ट में कोई प्रतिकूल प्रविष्टि करने से भी रोक दिया।
क्या हुआ
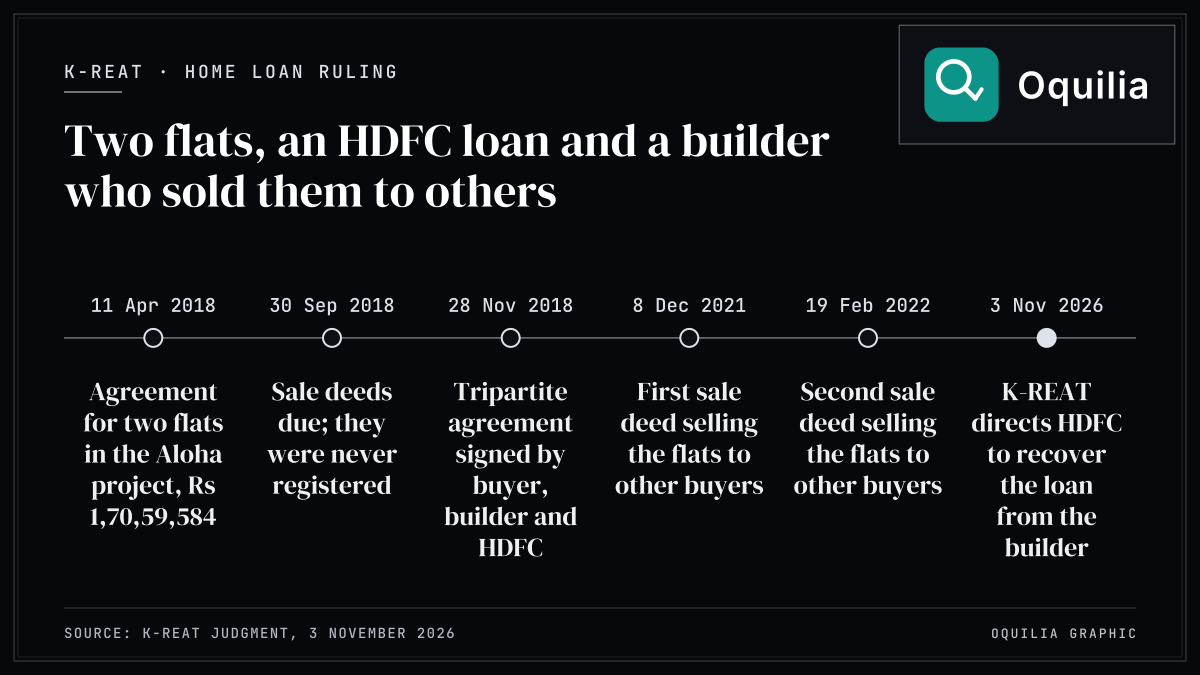
फैसले के अनुसार, एक घर खरीदार ने 11 अप्रैल 2018 को बेंगलुरु में बिल्डर के 'Aloha' प्रोजेक्ट में दो फ्लैट 1,70,59,584 रुपये में खरीदने का करार किया और खुद 37,00,000 रुपये चुकाए। 28 नवंबर 2018 को खरीदार, बिल्डर और HDFC के बीच हुए त्रिपक्षीय समझौते के तहत लेंडर ने 1,13,80,672 रुपये सीधे बिल्डर को दिए। सेल डीड 30 सितंबर 2018 तक होनी थी, पर कभी रजिस्टर नहीं हुई। ट्रिब्यूनल ने दर्ज किया कि बिल्डर ने 8 दिसंबर 2021 और 19 फरवरी 2022 की सेल डीड के जरिए दोनों फ्लैट दूसरे खरीदारों को बेच दिए।
कर्नाटक रियल एस्टेट नियामक प्राधिकरण (K-RERA) ने बिल्डर को SBI MCLR प्लस 2% ब्याज के साथ 63,42,993 रुपये लौटाने और खरीदार का बकाया लोन चुकाकर बंद कराने का आदेश दिया था। खरीदार ने अपील में कहा कि HDFC उससे भुगतान मांगती रही और उसे CIBIL में डिफॉल्टर के रूप में रिपोर्ट किया।
K-REAT ने K-RERA का आदेश बरकरार रखा और अपील मंजूर की। ट्रिब्यूनल ने माना कि HDFC ने त्रिपक्षीय समझौते के अनुसार जरूरी खरीदार की पूर्व लिखित सहमति के बिना और निर्माण की स्थिति जांचे बिना लोन जारी किया। उसने HDFC को निर्देश दिया कि बकाया लोन राशि, यदि कोई हो, बिल्डर से वसूले, खरीदार के खिलाफ सभी दबावपूर्ण वसूली कार्रवाई बंद करे और इस लोन खाते के लिए उसकी क्रेडिट रिपोर्ट या क्रेडिट स्कोर पर कोई प्रतिकूल असर न डाले। खर्च के बारे में कोई आदेश नहीं दिया गया।
इसका क्या मतलब है
ट्रिब्यूनल ने माना कि लोन की रकम बिल्डर को गई और खरीदार को उससे कोई लाभ नहीं मिला, इसलिए लेंडर का उपाय बिल्डर और उसके पास मौजूद किसी जमानत के खिलाफ है। उसने यह भी माना कि उचित मामले में वह संपत्ति सौदे से जुड़े विवाद में घर खरीदार के क्रेडिट स्कोर की रक्षा कर सकता है। यह फैसला इस मामले के तथ्यों पर आधारित है। K-REAT के फैसले के खिलाफ हाई कोर्ट में अपील की जा सकती है।
स्रोत: K-REAT judgment
यह समाचार सार्वजनिक रूप से उपलब्ध आधिकारिक जानकारी पर आधारित है और केवल जानकारी के लिए है। यह निवेश या वित्तीय सलाह नहीं है।