
टैक्स
ITAT जयपुर ने सीकर नगर विकास न्यास पर लगे टैक्स ऑडिट जुर्माने रद्द किए
आयकर अपीलीय अधिकरण की जयपुर पीठ ने सीकर नगर विकास न्यास पर पांच साल तक हर साल लगे 1.5 लाख रुपये के जुर्माने रद्द कर दिए। अधिकरण ने माना कि टैक्स ऑडिट न कराने का उचित कारण था।
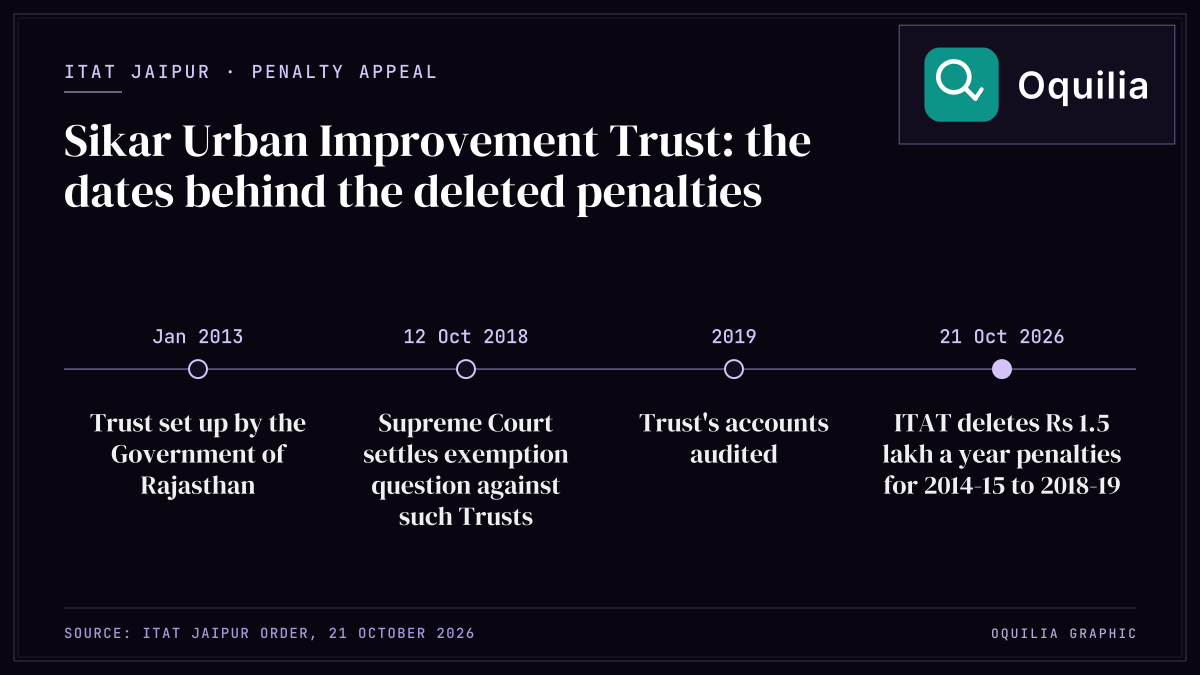
आयकर अपीलीय अधिकरण (ITAT) की जयपुर पीठ ने अर्बन इम्प्रूवमेंट ट्रस्ट (नगर विकास न्यास), सीकर पर आकलन वर्ष 2014-15 से 2018-19 तक पांच वर्षों के लिए हर साल लगाए गए 1.5 लाख रुपये के टैक्स ऑडिट जुर्माने रद्द कर दिए हैं। 21 अक्टूबर 2026 को सुनाए गए आदेश में अधिकरण ने कहा कि ट्रस्ट ने खाते ऑडिट न कराने का उचित कारण साबित किया है।
क्या हुआ
यह ट्रस्ट राजस्थान सरकार ने जनवरी 2013 में राजस्थान नगर सुधार अधिनियम, 1959 के तहत बनाया था। आदेश के अनुसार, ट्रस्ट ने इन वर्षों के आयकर रिटर्न दाखिल नहीं किए और उसके खातों का ऑडिट 2019 में ही हुआ। कर अधिकारी ने आयकर अधिनियम की section 271B के तहत हर साल 1.5 लाख रुपये का जुर्माना लगाया, क्योंकि section 44AB के तहत टैक्स ऑडिट नहीं कराया गया था। यह प्रावधान तय सीमा से अधिक प्राप्तियों वाले कारोबार करने वाले व्यक्ति पर लागू होता है। आयकर आयुक्त (अपील) ने जुर्माने बरकरार रखे थे।
अधिकरण ने अधिकार क्षेत्र और समय-सीमा पर ट्रस्ट की आपत्ति खारिज कर दी और कहा कि जुर्माने के आदेश समय पर पारित हुए थे। गुण-दोष पर उसने कहा कि section 273B के तहत करदाता उचित कारण साबित कर दे तो जुर्माना नहीं लगता। अधिकरण ने कहा कि ऐसे ट्रस्ट कर-मुक्त स्थानीय प्राधिकरण हैं या नहीं, यह सवाल 12 अक्टूबर 2018 तक मुकदमेबाजी में था, जब सुप्रीम कोर्ट ने इसे उनके खिलाफ तय किया। उसने यह भी कहा कि ट्रस्ट के खातों का ऑडिट राज्य के स्थानीय निधि अंकेक्षण परीक्षक करते हैं, हालांकि यह नहीं माना कि इससे section 44AB की शर्त पूरी होती है। अधिकरण के अनुसार, कर अधिकारी ने ट्रस्ट की आय को कभी कारोबारी आय के रूप में आकलित नहीं किया और राजस्व के किसी नुकसान का कोई सबूत नहीं था, इसलिए चूक तकनीकी थी।
इसका क्या मतलब है
करदाताओं के लिए यह फैसला दोहराता है कि टैक्स ऑडिट का जुर्माना अपने आप नहीं लगता। सुप्रीम कोर्ट के एक सिद्धांत का हवाला देते हुए अधिकरण ने कहा कि जुर्माना सिर्फ इसलिए नहीं लगाया जाता कि ऐसा करना कानूनन संभव है; तकनीकी चूक या सद्भावना में यह मानने पर कि कानून लागू नहीं होता, जुर्माना न लगाया जा सकता है। अधिकरण ने यह भी कहा कि कर छूट का दावा खारिज होना अपने आप यह साबित नहीं करता कि ऑडिट न कराने का कोई उचित कारण नहीं था। उचित कारण साबित करने की जिम्मेदारी करदाता की ही रहती है और हर मामला अपने तथ्यों पर तय होता है।
स्रोत: ITAT order
यह समाचार सार्वजनिक रूप से उपलब्ध आधिकारिक जानकारी पर आधारित है और केवल जानकारी के लिए है। यह निवेश या वित्तीय सलाह नहीं है।